2025年光电子器件行业技术演进趋势与新材料应用前瞻
2025年开年,光电子器件行业一个显著的信号是:硅光与化合物半导体的融合方案,正在从实验室加速走向规模化商用。尤其是数据中心内部光互连速率的军备竞赛,已从800G向1.6T甚至3.2T切换,这直接拉动了对高速调制器、高功率激光器和薄膜铌酸锂晶圆的需求。我们观察到,单纯依赖传统InP或GaAs衬底工艺的厂商,开始面临良率与成本的双重挤压。
这背后的深层原因并不难理解。当单通道速率跨越200Gbps时,传统体硅调制器的线性度与功耗瓶颈几乎触顶,而薄膜铌酸锂(TFLN)凭借其优异的电光系数和超低插入损耗,成为T比特级光引擎的首选材料。与此同时,AI集群的功耗预算极其苛刻,迫使系统集成商从“拼带宽”转向“拼能效比”,这直接催生了新材料技术研发投入的陡增。
材料替代与封装架构的博弈
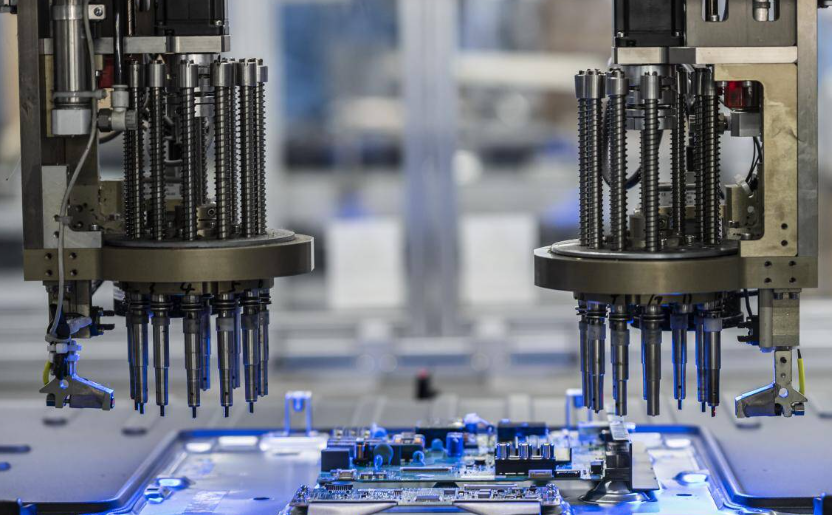
从技术演进路径来看,2025年的核心较量集中在两个维度:一是CPO(共封装光学)的工程化落地进度,二是量子点激光器在硅基平台的异质集成。CPO并非新概念,但真正让行业兴奋的是,台积电和英特尔在硅光子代工线上实现了2.5D/3D堆叠的良率突破,使得激光器与交换芯片的间距缩短至毫米级。
对比传统可插拔模块,CPO方案在延迟和功耗上具备碾压性优势,但散热管理和偏振控制仍是痛点。而量子点激光器则展现了对温度不敏感的特性,特别适合在无主动温控的共封装环境中工作。我们判断,未来12个月内,混合集成方案(硅光波导+量子点增益介质)将率先在短距DCI场景中替代部分可插拔光模块。
供应链侧的连锁反应
这种技术迁移直接改变了采购逻辑。过去那种大批量、标准化的光电子器件销售模式,正被“小批量、多品种、定制化”的工程样品需求取代。与此同时,软硬件技术开发的协同变得前所未有的重要——光引擎的固件算法和DSP均衡器必须同步迭代,否则材料优势无法转化为系统性能。
我们注意到,国内不少企业在电子产品批发环节仍依赖多级代理,这导致交期和品控的不可控。以芯景驰科技为例,我们更强调从晶圆测试到模块级验证的全链条技术把关,而不是简单的贸易流通。这种差异,在高速器件供应中尤为关键。
此外,智能设备供应的范畴也在扩大。除了传统的光收发模块,用于自动驾驶的激光雷达芯片、用于AR眼镜的衍射光波导,都开始归入光电子器件的广义市场。这要求供应商具备跨领域的理解力,而不仅仅是提供某一颗单一元器件。
对于行业从业者的建议,我们想强调三点:第一,不要盲目追新工艺节点,务必先评估自家产线的热预算和封装能力;第二,建立与材料端(尤其是TFLN和量子点外延片)的深度绑定关系,避免在旺季被供应商卡脖子;第三,在系统级测试上投入更多资源,因为最终决定产品成败的往往是可靠性数据,而非纸面速率。
2025年的光电子行业,注定是一场材料、工艺与系统架构的三角拔河。谁能在新材料技术研发与量产工程之间找到平衡点,谁就能在下一轮周期中占据主动权。